«Reunificar deudas» suena a alivio inmediato: una sola cuota, más baja, y el teléfono deja de sonar. A veces lo es. Pero casi siempre esa cuota baja porque el plazo se estira, y eso significa pagar bastante más al final. Yo también estuve ahí, así que vamos a hacer las cuentas antes de firmar nada.
Qué es reunificar deudas y qué problema resuelve
Reunificar deudas consiste en pedir un préstamo nuevo que cancela los que ya tienes: el del coche, el personal, la tarjeta, el crédito del sofá. Donde había cuatro recibos, queda uno.
Y aquí está lo que casi nunca se explica: resuelve un problema de caja, no de coste. Si lo que te ahoga es no llegar este mes a la suma de las cuotas, puede ayudarte. Si lo que te angustia es cuánto vas a acabar pagando, va en dirección contraria. «No puedo pagar» y «me está costando demasiado» no son el mismo problema, y confundirlos es lo que hace que mucha gente firme algo que no necesitaba.
La cuenta que nadie te enseña antes de firmar
Pongamos un caso corriente, con números redondos. Debes 18.000 euros repartidos en cuatro productos y pagas unos 600 euros al mes entre todos. A ese ritmo terminas en unos tres años y habrás pagado alrededor de 3.600 euros en intereses: una TAE media del 13 %.
Te ofrecen juntarlo todo en un préstamo de 18.000 euros a diez años. La cuota se queda en 220 euros y la TAE baja al 8,5 %. Casi 400 euros menos cada mes y un tipo más barato del que pagas hoy: entiendo el alivio que da leer eso y no voy a fingir que no importa.
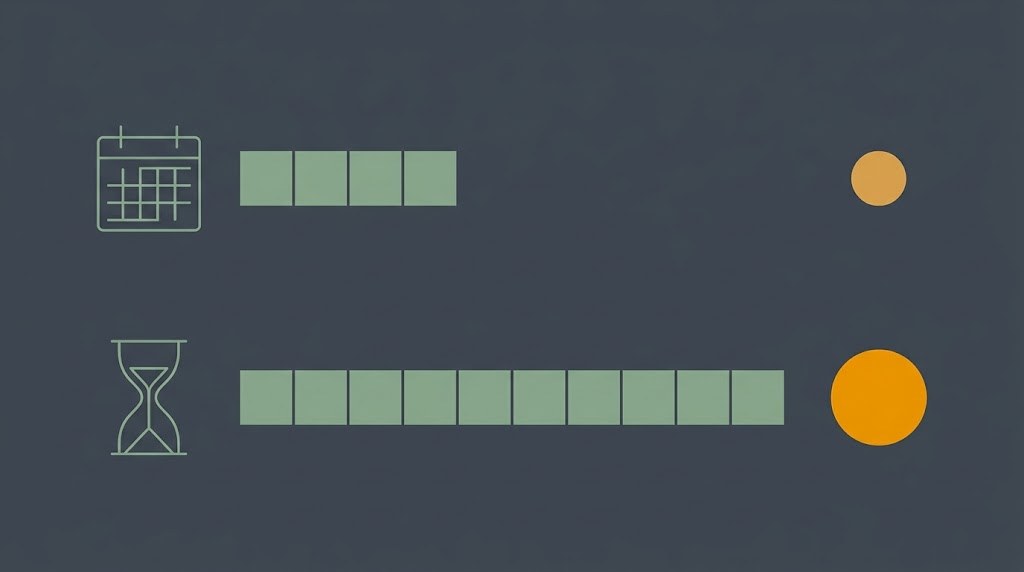
Ahora la otra mitad de la película. Esos 220 euros durante 120 meses suman 26.400 euros, así que los intereses pasan de 3.600 a 8.400. Respirar cada mes te ha costado 4.800 euros.
Y fíjate en lo que acaba de pasar, porque es lo que casi nadie señala: el tipo nuevo es más bajo y aun así pagas 4.800 euros más. Pesa más el plazo que el interés. Son cifras de un ejemplo propio y tu caso tendrá otras, pero el mecanismo no falla: si la cuota baja estirando el plazo, el total sube.
Por eso la pregunta correcta nunca es «¿en cuánto me queda la cuota?», sino «¿cuánto voy a pagar en total y con qué TAE?». Pídelo en euros, que los porcentajes anestesian: el coste total del crédito tiene que aparecer por escrito antes de que firmes nada.
Cuándo conviene reunificar deudas y cuándo no
Merece la pena en tres casos:
- Estás a un mes de dejar de pagar. Un impago trae intereses de demora y un fichero de morosos durante años: pagar de más es caro, pero un impago sale peor.
- Arrastras una tarjeta revolving u otro crédito muy caro y el préstamo nuevo baja el tipo sin alargarte el plazo. Las dos cosas, no una: ya has visto que un tipo mejor a diez años sale más caro que uno peor a tres.
- Puedes amortizar sin penalización y te comprometes a pagar por encima de la cuota en cuanto respires.
No conviene si el bache es puntual y se arregla hablando con cada entidad, si el tipo nuevo no mejora al actual, o si nada más cambia: dentro de un año estarás igual, con un préstamo más largo.
Los tres costes que no salen en el anuncio
La comisión de apertura: un porcentaje del capital que te descuentan o te suman al préstamo, y suele moverse entre el 1 % y el 5 %. Sobre 18.000 euros, un 3 % son 540 euros que pagas antes de empezar.
El intermediario: muchas de estas operaciones no las concede un banco, sino una empresa que busca el préstamo y cobra por ello. Pregunta cuánto cobra y cuándo, y pídelo por escrito. Si no te lo ponen, ya tienes tu respuesta.
Y el más serio, la garantía: si te piden tu vivienda como aval, cambias deuda personal por deuda con tu casa detrás. No toca la cuota, cambia lo que pasa el día que no puedas pagar.
El error del acordeón
Reunificas, saldas las tarjetas y respiras. Pero las líneas de crédito siguen abiertas, con su límite intacto. Seis meses después llega un imprevisto, tiras de una y vuelves a tener el saldo de antes con el préstamo nuevo encima. A mí me pasó: el fallo no era mío, era del diseño.
Se evita con una llamada incómoda: pedir la cancelación de cada línea, no dejarla a cero, y que te lo confirmen por escrito. Y antes, un colchón de 500 euros para que el siguiente susto no vaya a plástico.
Si sales de esta con las líneas canceladas por escrito y un colchón detrás, has salido de verdad. Y si ya firmaste sin mirar el total, no te castigues: yo también estuve ahí, y desde dentro todavía se puede amortizar antes de tiempo, renegociar y cerrar puertas.
Preguntas frecuentes
¿Reunificar deudas sale siempre más caro? En el total, casi siempre, porque el plazo se alarga. La excepción es cambiar crédito carísimo, tipo revolving, por otro mucho más barato sin estirar el plazo.
¿Puedo hacerlo estando en un fichero de morosos? Es más difícil y las condiciones empeoran. Si aun así te lo ofrecen, mira con lupa el tipo, las comisiones y la garantía: ahí se esconde el coste.
¿Es mejor negociar con cada entidad por separado? Muchas veces sí, y es gratis. Una carencia o alargar el plazo de un solo préstamo resuelve más casos de los que parece.
Puntos clave
- Reunificar deudas arregla la caja del mes, no el coste de lo que debes.
- Un tipo más bajo puede salir más caro si alargas el plazo: manda el total en euros, no la cuota.
- Compensa si evitas un impago inminente o cambias crédito carísimo por otro barato.
- Apertura, intermediario y garantía hipotecaria: los costes que no salen en el anuncio.
- Cancela las líneas de crédito por escrito o el acordeón se reabre.